



O ativo imobilizado reúne os bens tangíveis e de longa duração que sustentam a operação de uma empresa,máquinas, imóveis, veículos e equipamentos, entre outros. Entenda o que caracteriza esse grupo de bens e por que ele é decisivo para a saúde financeira e o planejamento patrimonial do seu negócio.
Trata-se de um dos pilares da contabilidade patrimonial, mas que costuma gerar dúvidas, tanto para quem está começando na área quanto para profissionais de outras frentes que lidam com informações contábeis no dia a dia. Mesmo sendo um conceito fundamental, sua aplicação prática exige atenção a normas específicas.
Por isso, preparamos este guia completo sobre o ativo imobilizado. Você vai encontrar aqui o conceito legal e contábil, exemplos práticos, regras de mensuração e depreciação, formas de compra, CFOPs, diagnóstico patrimonial e as principais dúvidas do dia a dia da gestão de ativos. Continue a leitura!
O que é Ativo Imobilizado? Conceito
A definição legal do ativo imobilizado está na Lei nº 6.404/1976, artigo 179, inciso IV, que enquadra nessa categoria os bens corpóreos usados na manutenção das atividades da empresa. Veja a redação oficial, atualizada pela Lei nº 11.638/2007:
“Os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens” (Redação dada pela Lei nr. 11.638/2007).
Fonte: Lei 6404/76 (consolidada).
Já o CPC 27, pronunciamento técnico que trata do ativo imobilizado na contabilidade brasileira, traz uma definição complementar. Segundo a norma, um bem tangível só é classificado como ativo imobilizado quando atende, ao mesmo tempo, aos dois critérios abaixo:
- a) É mantido para uso na produção ou fornecimento de mercadorias ou serviços, para aluguel a outros ou para fins administrativos.
- b) Espera-se que seja utilizado por mais de um período.
Fonte: CPC-27.
Vale reforçar: as duas condições precisam ser atendidas ao mesmo tempo. Um bem que passa em apenas um dos critérios do CPC 27 não pode ser classificado como ativo imobilizado.
Para visualizar o conceito de forma mais didática, confira o vídeo abaixo:
Análise detalhada dos conceitos de Ativo Imobilizado
Para destrinchar melhor a definição legal, vamos analisar cada trecho da Lei 6.404/76 separadamente:
“… bens corpóreos”:
São bens materiais, com existência física, ou seja, tangíveis. Uma cadeira, uma mesa ou uma máquina são exemplos de bens corpóreos.
“… destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade”:
O bem precisa estar em uso e ser necessário para que a empresa exerça sua atividade-fim. Por isso, mercadorias destinadas à revenda, mesmo sendo bens corpóreos, ficam de fora dessa categoria, já que sua finalidade é a comercialização, e não o suporte à operação.
Um exemplo prático ajuda a fixar essa diferença: um computador comprado para operar o caixa de uma loja é ativo imobilizado, pois sustenta a atividade do negócio. Já o mesmo computador, se adquirido por uma revendedora de eletrônicos para venda a clientes, não entra nessa classificação, ali, sua função é ser mercadoria, não ferramenta de trabalho.
“… inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controles desses bens”:
Um bem se torna ativo imobilizado sempre que a empresa passa a controlá-lo e a assumir os riscos e os benefícios econômicos associados a ele. A compra é a forma mais comum de aquisição, mas doações, permutas e outras operações que atendam a esses critérios também resultam em imobilização.
O CPC 27 traz ainda um segundo critério indispensável para a classificação: a vida útil estimada do bem.
“b) Espera-se que seja utilizado por mais de um período”:
Na prática, isso significa que o bem precisa ter vida útil igual ou superior a um ano para ser enquadrado como ativo imobilizado, por isso esses ativos são sempre duráveis. Um bem com vida útil menor do que um ano fica fora dessa classificação, mesmo que atenda aos demais critérios da norma.
Em resumo, o ativo imobilizado reúne bens e direitos tangíveis, essenciais à operação da empresa e com vida útil superior a um ano. Esses três critérios, corporeidade, essencialidade operacional e durabilidade, precisam estar presentes ao mesmo tempo.
Para aprofundar essa análise, confira no vídeo abaixo os termos mais comuns utilizados no dia a dia do ativo imobilizado:
O que são bens de natureza permanente?
Bens de natureza permanente é a expressão usada para os ativos de longa duração empregados diretamente nas atividades da empresa. Eles fazem parte do ativo imobilizado e sustentam o funcionamento do negócio no dia a dia, por isso, o termo costuma aparecer como sinônimo de ativo imobilizado em normas e documentos contábeis.
A diferença em relação aos bens em estoque está na finalidade e na permanência: o estoque reúne produtos de giro rápido, destinados à venda ou ao consumo, enquanto os bens de natureza permanente continuam na empresa por vários exercícios, dando suporte à operação.
Exemplos de Ativos Imobilizados
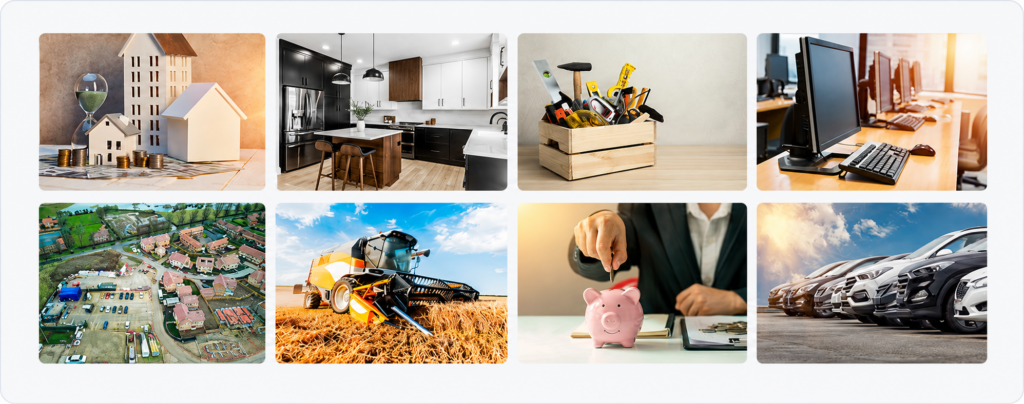
Equipamentos de informática: viabilizam o uso de tecnologia na rotina de empresas de qualquer segmento. Exemplos:
- Servidores;
- Computadores, monitores, notebooks e outros dispositivos móveis;
- Impressoras, roteadores, switches, etc.
Móveis e utensílios: dão suporte direto às atividades administrativas e operacionais da empresa. Exemplos:
- Móveis: como cadeiras, armários e mesas;
- Utensílios: incluindo ventiladores e televisores;
Veículos usados: para o transporte de pessoas ou cargas nas atividades da empresa. Exemplos:
- Automóveis;
- Caminhões;
- Motocicletas;
- Ônibus;
Ferramentas: equipamentos indispensáveis para tarefas específicas, de serviços manuais a projetos mais complexos. Exemplos mais comuns:
- Martelos;
- Alicates;
- Chaves de Fenda;
- Serras;
- Tesouras;
Imobilizado em andamento: bens que ainda não entraram em operação, geralmente por estarem em fase de aquisição, construção ou montagem. Exemplos:
- Bens em trânsito por importação;
- Edifícios ou galpões em fase de construção;
- Máquinas em fabricação interna;
Máquinas e equipamentos: apoiam diretamente a produção ou a prestação de serviços. Exemplos:
- Máquina de costura utilizada pela costureira na confecção de roupas;
- Prensa hidráulica utilizada pelo mecânico;
Qual o valor mínimo para Ativo Imobilizado?
Uma dúvida recorrente entre gestores e contadores é: existe um valor mínimo para que um bem seja imobilizado? A resposta direta é não. Nem a Lei 6.404/76 (com a redação da Lei 11.638) nem o CPC 27 estabelecem um valor de corte, se o bem atender aos requisitos de tangibilidade, essencialidade operacional e vida útil superior a um ano, ele pode ser imobilizado independentemente do valor pago por ele.
Existe, porém, uma flexibilização de ordem fiscal: o Regulamento do Imposto de Renda (artigo 301) permite que bens com vida útil inferior a um ano ou custo unitário de até R$ 1.200,00 sejam lançados diretamente como despesa, sem necessidade de imobilização (Lei nº 12.973/14, artigo 15).
Ou seja: o regulamento reforça o critério da vida útil superior a um ano e torna facultativa, não proibida, a imobilização de bens com custo unitário abaixo de R$ 1.200,00.
Na prática, cabe à política interna de cada empresa decidir se bens de até R$ 1.200,00 serão imobilizados ou lançados como despesa. Já os bens com custo unitário acima desse valor têm a imobilização obrigatória para fins fiscais, desde que atendam aos demais critérios da norma.
Formalizar esse critério em uma política de imobilização bem definida evita inconsistências entre unidades e facilita auditorias.
Imobilizado é Ativo ou Passivo?
Sim, o ativo imobilizado é um ativo, a própria nomenclatura já indica isso. Ele representa bens duráveis que pertencem à empresa e geram valor ao longo da vida útil, como terrenos, máquinas e softwares. O passivo é o lado oposto do balanço: reúne as obrigações da empresa com terceiros, como contas a pagar, empréstimos e financiamentos.
Vale um adendo: nem todo bem durável é ativo imobilizado. Investimentos também são duráveis, mas sua classificação depende da liquidez, entram no ativo circulante quando podem ser convertidos em caixa em até um ano, e no ativo não circulante quando esse prazo é maior.
Qual a diferença entre bens tangíveis e intangíveis?
A diferença central entre bens tangíveis e intangíveis está na forma: os tangíveis têm existência física (são corpóreos), e os intangíveis não possuem corpo físico, mesmo gerando valor econômico para a empresa. Para facilitar a comparação, veja o quadro abaixo:
Bens Tangíveis:
Bens tangíveis são recursos com existência física (corpóreos), duráveis e com valor mensurável de forma direta. Máquinas, prédios, equipamentos, veículos e computadores são exemplos de bens corpóreos, que têm materialidade e podem ser identificados e conferidos fisicamente em um inventário.
Bens Intangíveis:
O CPC 04 define bens intangíveis como recursos controlados pela empresa, capazes de gerar benefícios econômicos futuros, identificáveis e com vida útil superior a um ano. A diferença fundamental em relação aos tangíveis é justamente a ausência de corpo físico. Licenças de uso, marcas registradas, softwares, patentes, direitos autorais e direitos de exibição de filmes são exemplos comuns desse tipo de ativo.
Compra de Ativo Imobilizado
Adquirir um ativo imobilizado normalmente envolve um investimento relevante para a empresa, o que torna o registro contábil correto, desde o momento da aquisição, indispensável. Conhecer as diferentes formas de compra também ajuda a antecipar como cada uma delas impacta o fluxo de caixa, a estrutura contábil e os resultados dos próximos exercícios.
Confira no quadro abaixo as três formas mais comuns de compra de ativos imobilizados e como cada uma funciona:
CFOP de compra de um Ativo Imobilizado
No dia a dia, as empresas realizam diversas operações sujeitas à fiscalização tributária, da compra de insumos à venda de produtos, passando pelo pagamento de encargos trabalhistas.
O Código Fiscal de Operações e Prestações (CFOP) existe justamente para padronizar e facilitar o cumprimento dessas obrigações fiscais, categorizando cada tipo de operação.
Cada operação tem um código próprio, e as transações envolvendo ativos imobilizados não são exceção, com CFOPs específicos para compra, venda, transferência e devolução desses bens.
Os CFOPs mais relevantes para operações com ativos imobilizados são:
Qual a importância do Ativo Imobilizado?
Os ativos imobilizados sustentam a operação da empresa por vários exercícios seguidos, por isso, controlá-los bem não é apenas uma exigência legal, mas uma alavanca de competitividade. Segundo a 4ª edição da pesquisa Cenário do Ativo Imobilizado, 85,1% dos profissionais do setor apontam o controle e a rastreabilidade dos ativos como a área que mais demanda atenção na gestão patrimonial, o que reforça por que dominar esses benefícios faz diferença.
Conheça os principais benefícios de manter esse controle em dia:
Facilita toda a atividade:
Centraliza em um único sistema dados essenciais de cada bem, localização, uso, histórico de manutenção e dá à empresa uma visão completa do que ela possui e onde está.
Proporciona segurança ao cálculo da depreciação:
Assegura que as taxas de depreciação e amortização aplicadas reflitam a realidade dos bens, evitando distorções no resultado contábil.
Ajuda a reduzir custos:
Viabiliza um plano de manutenção preventiva, o que estende a vida útil dos bens e evita gastos emergenciais desnecessários.
Detecta “bens fantasmas”:
O inventário patrimonial revela divergências entre o que existe fisicamente e o que está registrado na contabilidade, os chamados “bens fantasmas”. O processo também identifica bens avariados ou ociosos, que podem ser vendidos e gerar retorno financeiro.
Ajuda a reduzir furtos:
Um controle bem estruturado facilita a identificação de bens desaparecidos e permite criar rotinas de prevenção e recuperação desses ativos.
Facilita a tomada de decisões:
Dados confiáveis e atualizados sobre o patrimônio dão a gestores e diretores a base necessária para decidir com mais segurança sobre investimentos, renovação de frota e descarte de bens.
Como diagnosticar o Ativo Imobilizado da Empresa?

Diagnosticar corretamente a situação do ativo imobilizado é o ponto de partida para qualquer projeto de melhoria na gestão patrimonial. Esse processo garante controle adequado sobre o patrimônio, conformidade com as obrigações legais e proteção dos recursos da empresa. A seguir, veja os três passos principais desse diagnóstico:
1. Inventário Físico Patrimonial
O inventário patrimonial é o método que permite localizar, a qualquer momento, os bens e direitos de caráter permanente necessários à operação da empresa e mensurar o volume desses ativos com precisão.
Na prática, o inventário confirma a existência física de cada bem, verifica se ele está operacionalmente ativo e em que condição de uso se encontra, além de coletar dados físicos e gerenciais que alimentam controles por unidade, local, centro de custo e responsável.
Veja no quadro abaixo as principais etapas de um inventário patrimonial:
2. Gestão de Documentação dos Ativos
Organizar a documentação de cada ativo, contratos de aquisição, notas fiscais, garantias e certificados, evita retrabalho em auditorias e agiliza qualquer necessidade futura de comprovação fiscal ou contábil.
3. Avaliação do Valor dos Ativos
Reavaliar periodicamente o valor dos ativos imobilizados é recomendável, principalmente diante de mudanças relevantes no mercado que afetem o valor real desses bens.
Atenção — reavaliação contábil: as normas brasileiras atuais proíbem o registro contábil da reavaliação de ativos. Isso não reduz sua importância: conhecer o valor de mercado atualizado dos bens continua sendo informação estratégica para decisões de investimento, seguro e substituição de ativos.
Como contabilizar e classificar o ativo imobilizado?
Contabilizar corretamente um ativo imobilizado envolve três etapas sequenciais. Entenda cada uma:
- Reconhecimento: consiste em confirmar que o bem atende aos critérios de ativo imobilizado e que seu custo de aquisição pode ser mensurado de forma confiável, pelo preço acordado com o fornecedor ou por uma cotação de mercado.
- Mensuração inicial: uma vez reconhecido, o bem precisa ser mensurado principalmente em termos financeiros, para entrar na contabilidade da empresa pelo valor correto.
- Mensuração subsequente: ao longo da vida útil, o ativo perde valor por efeito do tempo, do desgaste físico e da obsolescência tecnológica. Essa perda, a depreciação, precisa ser calculada periodicamente, conforme as regras contábeis.
Por isso, a depreciação é o fator que mais exige atenção ao longo de todo o ciclo de vida contábil de um ativo imobilizado.
Mensuração inicial do Ativo Imobilizado
No momento do reconhecimento, o ativo imobilizado deve ser mensurado pelo custo. Para fins contábeis, esse custo corresponde ao valor de aquisição ou de construção do bem e, em casos de doação, ao valor atribuído ou de mercado.
De acordo com o CPC 27 (item 16), o custo de um item do ativo imobilizado é formado por três componentes:
Resumindo em uma fórmula: Valor de Custo = Custo de Aquisição + Impostos não recuperáveis + Custos diretamente atribuíveis + Custo de desmontagem/restauração.
No vídeo abaixo, você confere de forma visual como funciona a mensuração inicial do ativo imobilizado:
Como fazer a mensuração subsequente do Ativo Imobilizado
Depois do reconhecimento inicial, o ativo imobilizado passa a ser mensurado pelo valor líquido contábil, o custo de aquisição menos a depreciação acumulada e menos eventuais perdas por irrecuperabilidade (impairment).
Em fórmula: Valor Contábil = Custo – Depreciação acumulada – Perda por irrecuperabilidade.
Veja como isso funciona na prática, com um exemplo simples:
Confira o vídeo abaixo para entender em mais detalhes a mensuração subsequente:
O que é e quando iniciar a depreciação de um Ativo Imobilizado?
Conforme o IAS 16 (CPC 27), depreciação é a perda de valor de um ativo ao longo de sua vida útil e a estimativa dessa vida útil parte da experiência da própria empresa com ativos semelhantes, ou de referências técnicas quando não há histórico disponível.
Sempre que possível, a depreciação deve ser calculada por componente relevante de um mesmo ativo, alocando o custo de aquisição a cada parte e depreciando-as separadamente, já que componentes diferentes podem ter vidas úteis distintas.
A depreciação começa a ser contabilizada assim que o ativo está disponível para uso, mesmo que ainda não esteja operando a plena capacidade e só deve ser interrompida quando:
- O ativo é classificado como mantido para venda
- O ativo é baixado
- Quando estiver totalmente depreciado
Um erro comum é achar que a ociosidade interrompe a depreciação, não é o caso. Ela só é suspensa quando o bem está totalmente depreciado.
Ainda assim, um período de ociosidade prolongado pode ser motivo para revisar o valor residual do ativo, ajustar a vida útil estimada ou investigar uma possível perda por irrecuperabilidade (impairment).
Para facilitar a aplicação na prática, veja no quadro abaixo as taxas de depreciação e a vida útil de referência para as principais categorias de bens:
Quais são os métodos de cálculo da depreciação?
Depois de identificar a taxa e a vida útil do bem, é preciso escolher o método de cálculo da depreciação. Os três métodos mais utilizados são: depreciação linear (ou pelo método das quotas constantes), que distribui o valor do bem em parcelas iguais ao longo de toda a vida útil, é o método mais usado no Brasil, inclusive nos exemplos deste artigo; depreciação acelerada, que reconhece uma perda de valor maior nos primeiros anos de uso do bem, geralmente aplicada mediante autorização fiscal específica; e depreciação por unidades produzidas, que vincula o desgaste do ativo ao seu volume de uso, comum em máquinas industriais, em que a perda de valor está mais relacionada à produção do que ao tempo. A escolha do método deve refletir a forma como o ativo efetivamente perde valor econômico, e qualquer mudança de critério exige justificativa técnica e registro consistente.
Veja mais detalhes em nosso guia sobre como calcular a depreciação do ativo imobilizado.
O que é a baixa de bens do Ativo Imobilizado?
A baixa de um ativo imobilizado é o procedimento contábil que retira o bem dos registros patrimoniais da empresa. Segundo o CPC 27, o valor contábil de um bem deve ser baixado em duas situações:
- Por ocasião da sua alienação
- Quando não há expectativa de benefícios econômicos futuros com a sua utilização ou alienação.
Em outras palavras, a baixa acontece quando o bem deixa de ter potencial de gerar benefícios econômicos para a empresa, seja porque foi vendido, seja porque não tem mais utilidade operacional.
Registrar essa baixa corretamente mantém a base contábil fiel à realidade patrimonial da empresa, com dados precisos sobre o que ainda está em uso, seus valores e o histórico de depreciação de cada bem.
Atenção: um bem totalmente depreciado do ponto de vista contábil, mas que segue em uso, não deve ser baixado antecipadamente, ele permanece no ativo imobilizado até que uma das situações de baixa realmente ocorra.
Conheça as principais causas de baixa de um ativo imobilizado:
Em qualquer uma dessas situações, o procedimento de baixa precisa estar respaldado por documentação hábil e idônea, é isso que garante segurança à empresa em uma eventual fiscalização ou auditoria.
Perguntas Frequentes sobre Ativo Imobilizado
Qual a diferença entre ativo imobilizado e ativo circulante?
O ativo imobilizado reúne bens duráveis, com vida útil superior a um ano, usados na operação da empresa. Já o ativo circulante inclui bens e direitos que se espera converter em caixa em até doze meses, como estoques, contas a receber e aplicações de curto prazo.
Todo bem com vida útil superior a um ano é ativo imobilizado?
Não necessariamente. Além da vida útil superior a um ano, o bem precisa ser tangível e essencial à manutenção das atividades da empresa. Um imóvel comprado exclusivamente para revenda, por exemplo, não é ativo imobilizado, mesmo tendo vida útil longa.
Qual o valor mínimo para um bem ser considerado ativo imobilizado?
Não há valor mínimo definido em lei. O Regulamento do Imposto de Renda apenas desobriga, mas não proíbe a imobilização de bens com custo unitário inferior a R$ 1.200,00, cabendo à política interna da empresa decidir sobre esses casos.
Software é ativo imobilizado ou ativo intangível?
Softwares adquiridos ou desenvolvidos para uso próprio da empresa, sem existência física, são classificados como ativos intangíveis, conforme o CPC 04 — e não como ativo imobilizado, categoria que reúne apenas bens tangíveis (corpóreos).
Com que frequência a empresa deve revisar a vida útil do ativo imobilizado?
A boa prática contábil recomenda a revisão anual da vida útil estimada dos bens. Ainda de acordo com a pesquisa, apenas 36,7% das empresas fazem essa revisão todos os anos, e 21,8% nunca revisaram a vida útil de seus ativos, um risco relevante para a precisão dos balanços.
Como a Afixcode pode ajudar
Entender o conceito de ativo imobilizado é o primeiro passo, mas transformar esse conhecimento em controle real do patrimônio da empresa exige método, tecnologia e experiência prática. Há 25 anos no mercado, a Afixcode já realizou mais de 1.800 projetos de gestão patrimonial, unindo inventário físico, levantamento contábil, conciliação, saneamento e avaliação de bens em uma solução única, sempre alinhada às normas NBR 14.653, IBAPE, ABNT e IFRS. Esse histórico se reflete no NPS 82 (nível de excelência) e nos 98% de satisfação registrados entre os nossos clientes.
Além da consultoria especializada, contamos com softwares próprios, o Afixinv, para gestão e inventário patrimonial, e o Afixpat, para identificação e rastreabilidade dos ativos, que automatizam etapas críticas do processo e reduzem o risco de erros manuais. Se a sua empresa está no início da jornada de estruturação patrimonial ou já busca aprimorar processos maduros, fale com um especialista da Afixcode pelo e-mail [email protected] ou pelo telefone (11) 2888-4747.
👉 Software é considerado ativo imobilizado?
👉 Contabilização da Venda do Ativo Imobilizado
👉 Tudo sobre a Baixa de Ativo Imobilizado: Conceito, Tipos e Contabilização
Compartilhe esse conteúdo: