
Gerir o patrimônio de uma única unidade já exige método e disciplina. Quando a empresa opera dezenas ou centenas de filiais distribuídas pelo Brasil, redes de varejo, farmácias, grupos industriais, instituições de saúde a complexidade muda de patamar. Cada unidade tem sua própria realidade, seu histórico de ativos e seu nível de controle. E é exatamente aí que os problemas patrimoniais tendem a se acumular sem que a empresa perceba.
Controlar o patrimônio de uma empresa com dezenas ou centenas de filiais distribuídas pelo Brasil é um desafio de outra ordem. Não se trata apenas de “fazer o inventário”, mas de garantir que cada ativo, em cada unidade, esteja devidamente identificado, localizado, conciliado com o sistema contábil e auditável.
Empresas que nunca fizeram esse processo de forma estruturada costumam encontrar divergências entre 5% e 10% na comparação físico-contábil. Em redes com centenas de lojas e centros de distribuição, esse percentual representa um volume expressivo de ativos sem rastreabilidade, com implicações diretas no balanço, no CAPEX e na auditoria.
Neste artigo, mostramos como funciona o inventário patrimonial em ambientes multi-filial: quais etapas compõem um projeto desta escala, quais são os riscos mais críticos, como a tecnologia e o planejamento estruturado fazem a diferença, e o que dados reais de projetos executados pela Afixcode revelam sobre os resultados possíveis. Continue a leitura!
O que é inventário patrimonial multi-filial?
O inventário patrimonial multi-filial é o processo de identificação, coleta, conciliação e atualização dos bens imobilizados de uma empresa que opera em múltiplas unidades como lojas, centros de distribuição, filiais, plantas industriais ou unidades de saúde distribuídas geograficamente.
Diferentemente do inventário em uma unidade única, o projeto multi-filial exige planejamento logístico escalonado, padronização de metodologia entre unidades com realidades distintas e integração sistêmica com o ERP corporativo ao final do processo. É uma operação que combina rigor técnico, capacidade de campo e controle de dados em escala.
Quais segmentos mais demandam inventário em múltiplas filiais
Na experiência acumulada em mais de 1.800 projetos, a Afixcode atende com maior frequência os seguintes segmentos em projetos multi-filial:
- Varejo alimentar e atacadista: redes com centenas de lojas e centros de distribuição distribuídos em todo o território nacional, com alta rotatividade de ativos entre unidades
- Redes de farmácias: alto volume de ativos por loja, rotatividade elevada e exigências regulatórias específicas do setor
- Moda e vestuário: múltiplos pontos de venda com perfis de ativo similares, mas com nível de controle frequentemente inconsistente entre unidades
- Hospitais e clínicas: ativos críticos, alto valor unitário e exigência de rastreabilidade contínua para fins operacionais e de auditoria
- Universidades e instituições de ensino: patrimônio distribuído em campi, laboratórios e edificações distintas, com baixa padronização histórica
- Grupos industriais: plantas com equipamentos de alto valor, ativos em ambientes de difícil acesso e necessidade de conformidade com normas regulamentadoras
O controle patrimonial, nesses segmentos, vai além da obrigação contábil. Ele é uma ferramenta de gestão estratégica: informa decisões de investimento, sustenta a aprovação em auditorias internas e externas e reduz perdas por desaparecimento ou transferências não formalizadas.
Por que o inventário multi-filial é mais complexo
Alguns fatores tornam o ambiente multi-filial estruturalmente mais desafiador do que o inventário em uma única unidade:
Alta rotatividade de ativos.
Redes com muitas filiais movimentam ativos constantemente, transferências entre lojas, substituições de equipamentos, descontinuações. Quando essas movimentações não são formalizadas no sistema, o cadastro patrimonial acumula erros que se tornam progressivamente mais difíceis de rastrear.
Dispersão geográfica.
Projetos com presença em múltiplos estados exigem logística de equipes de campo, cronograma por região e processos que funcionem de forma padronizada e independente em cada unidade.
Heterogeneidade por filial.
Cada unidade pode ter realidades distintas, volume de ativos diferente, nível de organização do cadastro e condições de acesso variáveis. Um projeto multi-filial eficiente precisa se adaptar a cada uma dessas realidades sem perder o padrão metodológico.
Maturidade desigual na gestão.
Empresas com gestão patrimonial mais estruturada têm projetos mais ágeis e com menor necessidade de saneamento. Quanto mais fragmentado o histórico de controle, maior o trabalho de qualificação e maior o impacto dos ajustes contábeis ao final.
Os dados da 4ª edição da pesquisa Cenário do Ativo Imobilizado, realizada pela Afixcode com 285 respondentes, confirmam o cenário: 61,5% das empresas ainda não integram o sistema de inventário físico ao sistema de patrimônio, e 25,5% não possuem política de inventário definida. Em uma rede com múltiplas filiais, esses gaps se multiplicam e seus efeitos se acumulam a cada ano sem controle estruturado.
As 8 etapas de um projeto de inventário multi-filial
Um projeto de inventário em múltiplas filiais não começa com a equipe de campo. Começa com análise e cada etapa tem uma função específica na construção da acuracidade final.
Etapa 1 — Análise e auditoria do cadastro atual de ativos
Antes de qualquer levantamento físico, avaliamos o que o cliente já tem registrado no sistema: qualidade do cadastro, consistência das informações, presença de ativos sem identificação. Essa análise determina o ponto de partida real do projeto e orienta a estratégia das etapas seguintes.
Etapa 2 — Execução de inventário piloto
Um projeto desta escala não começa em todas as filiais ao mesmo tempo. O piloto realizado em uma ou poucas unidades representativas serve para aferir a acuracidade atual, identificar problemas recorrentes de cadastro e calibrar a metodologia antes da expansão para a rede completa. O piloto é o que garante que a estratégia definida funciona na prática.
Etapa 3 — Definição de espécies, padrões e book de inventário
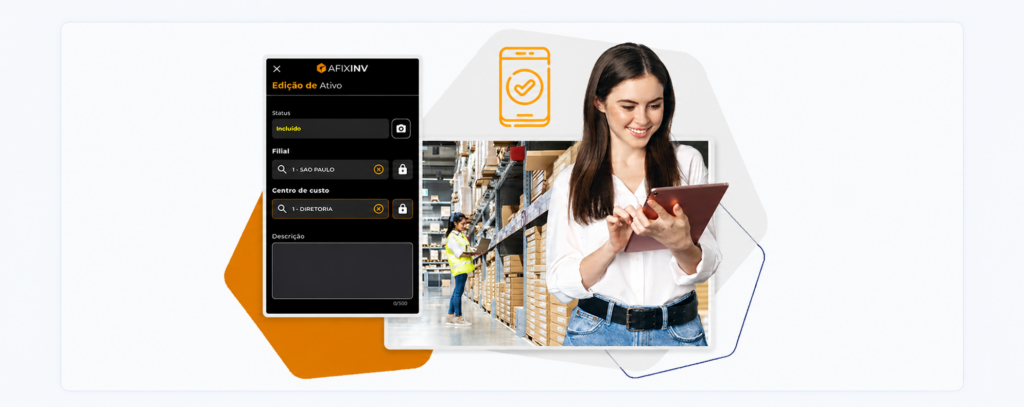
A partir do piloto, elaboramos o book de inventário: documento que padroniza a descrição dos ativos, o padrão de colagem das etiquetas patrimoniais, os campos a serem coletados (número do bem, descrição, marca, modelo, número de série) e os centros de custo. Essa padronização é o que garante que dados coletados em filiais diferentes sejam comparáveis entre si.
Etapa 4 — Análise da dispersão geográfica e cronograma por região
Com o perfil de cada unidade mapeado, quantidade estimada de ativos, localização e condições de acesso, montamos o cronograma de execução por região, otimizando o deslocamento e a distribuição das equipes de campo. Projetos de grande escala são executados em ondas regionais, com controle de progresso em cada frente.
Etapa 5 — Mapeamento dos ativos críticos
Antes do início do inventário em campo, identificamos os ativos críticos de cada unidade: equipamentos que não podem estar ausentes ou com localização incorreta. Esse mapeamento reduz o risco de lacunas graves no resultado final e orienta a priorização durante a execução.
Etapa 6 — Definição da tecnologia de coleta
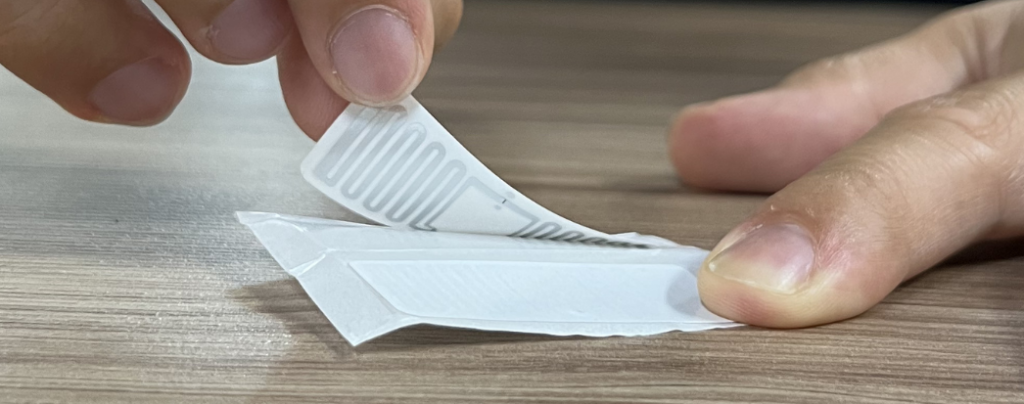
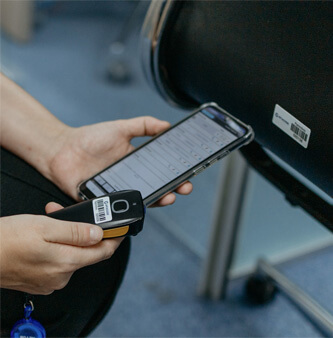
A escolha da tecnologia manual, código de barras ou RFID depende do perfil da rede, do volume de ativos por unidade e do nível de precisão exigido. O RFID tem ganhado espaço em varejo, logística e saúde por reduzir significativamente o tempo de inventário e aumentar a rastreabilidade, especialmente em redes com alto volume de ativos por unidade.
Etapa 7 — Execução do inventário nas filiais
Com metodologia calibrada, book aprovado e cronograma definido, as equipes de campo operam de forma padronizada em cada unidade. Ativos sem identificação recebem novas placas e registros fotográficos. Ativos com histórico patrimonial incompleto são qualificados com coleta completa de dados: marca, modelo, número de série, localização física e planta de seguro.
Etapa 8 — Acompanhamento em tempo real
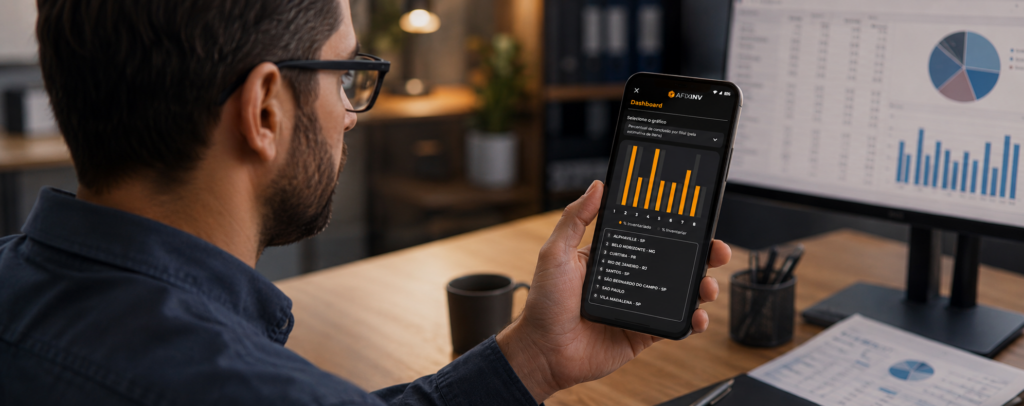
Durante a execução, o progresso do projeto é monitorado em tempo real, o que permite identificar desvios de cronograma e intervir antes que comprometam a entrega. A visibilidade contínua é especialmente crítica em projetos distribuídos por múltiplas regiões simultaneamente.
Os principais riscos em projetos multi-filial e como são mitigados
Empresas com gestão patrimonial pouco estruturada tendem a apresentar um conjunto previsível de problemas quando o inventário físico é finalmente realizado. Conhecer esses riscos antecipadamente é o que permite tratá-los com eficiência.
Ativos em quantidade maior do que o registrado
É comum encontrar em campo bens que não existem no sistema, compras sem registro, doações recebidas, equipamentos antigos mantidos em uso sem formalização. O resultado: o imobilizado real é maior do que o contábil.
Movimentações sem registro de transferência
Em redes com muitas filiais, a transferência informal de ativos entre unidades é uma das principais fontes de divergência. Um equipamento comprado para a filial A pode estar há meses operando na filial B sem que o sistema reflita isso.
Lojas fechadas e endereços desatualizados
Unidades que encerraram operações ou mudaram de endereço mantêm ativos no cadastro sem localização válida, distorcendo o balanço patrimonial com bens que podem já não existir ou não ser localizáveis.
Extravio, furto e perdas
A ausência de controle contínuo favorece o desaparecimento de ativos de menor porte. Em redes com alto fluxo de pessoas e muitas unidades, esse risco é estrutural e cresce proporcionalmente ao tempo sem controle formal.
Ativos sucateados ainda no sistema
Equipamentos fora de uso que não receberam baixa formal continuam aparecendo no balanço, gerando distorção no valor do imobilizado e, em alguns casos, afetando o cálculo de depreciação.A mitigação desses riscos começa na Etapa 1, análise do cadastro atual e é reforçada pelo piloto e pelo book de inventário. Cada problema identificado nessa fase inicial determina a estratégia de campo adotada nas filiais subsequentes
O que os dados reais dos projetos revelam
Nada ilustra melhor os desafios de um inventário multi-filial do que a experiência de quem já passou por ele. Os dois projetos abaixo foram executados pela Afixcode em clientes reais os nomes são preservados, mas os números falam por si.
Case 1 — Rede de varejo e farmácias
O primeiro caso envolve uma grande rede com mais de 1.100 lojas e 560 mil ativos distribuídos pelo Brasil. Quando a Afixcode foi contratada, o cliente não tinha efetividade no controle dos valores investidos por filial, decisões de investimento eram tomadas com base em dados incompletos, criando risco tanto para o planejamento de CAPEX quanto para a prestação de contas em auditoria.
A execução da primeira rodada levou 8 meses. Ao longo do processo, foram identificadas divergências expressivas quando as lojas eram analisadas individualmente, reflexo direto de transferências não registradas, baixas pendentes e ativos sem identificação acumulados ao longo do tempo. Após o saneamento completo, o montante de divergência consolidado foi de apenas 0,02% , resultado aprovado pela controladoria e referendado pela auditoria externa.
O impacto não ficou restrito ao primeiro ciclo. No ano seguinte, a Afixcode realizou um inventário por amostragem em lojas selecionadas, com sistema integrado, concluído em 60 dias. A acuracidade mantida ao longo do período permitiu um processo significativamente mais ágil e eficiente o que demonstra que o investimento no primeiro inventário estruturado cria as condições para ciclos subsequentes mais rápidos e menos custosos.
Case 2 — Grupo industrial com acompanhamento longitudinal
O segundo caso é de um grupo industrial que mantém parceria com a Afixcode desde 2019, com inventários realizados em ciclos consecutivos. O que os números mostram ao longo do tempo é o efeito concreto de um controle patrimonial que amadurece a cada ciclo
Evolução das baixas ao longo dos ciclos de inventário:
A redução progressiva ao longo de três ciclos foi reconhecida positivamente pela auditoria externa do grupo.
Esse dado ilustra o principal benefício de um programa de controle patrimonial contínuo: o primeiro inventário revela o cenário real e define a linha de base. Os ciclos seguintes, com gestão estruturada entre eles, reduzem sistematicamente as perdas e os ajustes necessários.
A diferença entre um inventário isolado e um programa de controle patrimonial contínuo está exatamente nessa trajetória. Uma empresa que inventaria e abandona o processo perde o principal benefício do investimento realizado.
Inventário industrial: quando os ativos estão em locais de difícil acesso
O ambiente industrial apresenta desafios específicos que vão além do volume e da dispersão geográfica. Equipamentos críticos para a produção exigem atenção redobrada, tanto pela importância operacional quanto pelas restrições físicas e regulatórias de acesso.
Entre os ativos mais complexos de identificar e controlar em ambientes industriais:
- Equipamentos instalados em altura (pontes rolantes, exaustores, antenas)
- Ativos em ambientes confinados
- Painéis elétricos e subestações
- Tanques de armazenamento
- Motores e bombas instalados em tubulações
- Equipamentos inseridos em processos químicos
Nesses casos, o inventário exige compatibilidade com as Normas Regulamentadoras (NRs) específicas de cada área. A liberação para acesso a zonas restritas precisa ser formalizada com a equipe de segurança da planta, e os profissionais de campo devem estar capacitados para operar nesses ambientes com segurança.
A transferência de equipamentos entre filiais industriais também tem um custo logístico elevado: envolve desmontagem, transporte especializado e nova instalação no destino. Quando essas movimentações não são registradas formalmente, geram divergências patrimoniais difíceis de rastrear e que comprometem tanto o balanço quanto o planejamento de manutenção.
O impacto de um imobilizado mal controlado no planejamento de CAPEX de uma indústria é direto: investimentos são realizados sem necessidade real, porque a empresa não tem visão clara do que já possui, onde está e em qual estado de conservação se encontra.
Esse tipo de situação não é exceção. Em segmentos como hospitalar, extração de minérios, processos químicos, construção civil e celulose, a Afixcode já identificou casos críticos de controle patrimonial, justamente porque a complexidade do ambiente industrial tende a adiar a estruturação da gestão de ativos até que o problema se torna incontornável.
O que fazer após o inventário para manter a acuracidade dos ativos acima de 95%?
O inventário marca o fim de um ciclo e o início de outro. Empresas que estruturam a gestão patrimonial após o projeto conseguem manter a acuracidade dos ativos entre 95% e 98% ao longo do ano, desde que adotem práticas de controle contínuo: registro de imobilizações, baixas e transferências em tempo real, e inventários periódicos para validação.
Esse nível de acuracidade tem consequências práticas mensuráveis: redução de perdas, eliminação de compras desnecessárias, maior confiabilidade dos dados para auditoria e melhor fundamento para decisões de investimento.
Ainda, a pesquisa mostra que 85,1% das empresas apontam controle e rastreabilidade dos ativos como a principal área que demanda atenção na gestão patrimonial. E 71% dos gestores identificam a cultura empresarial como o maior desafio para avançar. Manter a acuracidade após o inventário é, em grande parte, uma questão de cultura: criar rotinas e responsabilidades que sustentem o que o projeto construiu.
Mitos sobre inventário multi-filial
Mito 1: “O custo é muito alto para a nossa realidade.”
O custo de um inventário estruturado deve ser comparado ao custo de não tê-lo: ativos sem rastreabilidade, divergências em auditoria, investimentos duplicados e decisões de CAPEX baseadas em dados incorretos. Além disso, empresas com gestão patrimonial mais madura têm projetos mais ágeis — e custos de execução menores — porque há menos saneamento a fazer. O investimento em controle reduz os custos ao longo do tempo.
Mito 2: “Nossa equipe interna consegue fazer.”
Segundo a 4ª edição da pesquisa Cenário do Ativo Imobilizado, 68,4% das empresas realizam o inventário com equipe interna. O problema não é a boa vontade das equipes, é a ausência de metodologia, ferramentas especializadas e independência necessária para gerar um resultado com o nível de precisão exigido por auditorias externas. Soluções que combinam tecnologia, inventário especializado e monitoramento contínuo consistentemente geram resultados que a operação interna não consegue replicar.
Mito 3: “Fazemos inventário todo ano, já temos controle.”
A frequência importa, mas a metodologia importa mais. Um inventário anual mal estruturado, sem padronização de dados e sem conciliação físico-contábil adequada, tende a reproduzir os mesmos erros ano após ano. O resultado que aparece nas planilhas pode estar distante do que existe de fato nas filiais.
Como a Afixcode pode ajudar
Com mais de 25 anos de mercado e +1.800 projetos concluídos, a Afixcode tem experiência comprovada em projetos de inventário patrimonial em ambientes de alta complexidade, incluindo redes com centenas de filiais distribuídas em todo o Brasil.
Nosso processo combina análise do cadastro atual, inventário piloto para calibração de metodologia, execução em campo com equipe especializada, tecnologia adequada ao perfil do projeto (código de barras ou RFID) e entrega de dados com qualidade para conciliação físico-contábil. Atuamos com certificação ISO 9001 e com os principais ERPs do mercado.
Se a sua empresa opera com múltiplas unidades e precisa estruturar ou reestruturar o controle do ativo imobilizado através do nosso [email protected] ou (11) 2888-4747
👉 Ativo Imobilizado: Notas e Divulgações Necessárias
👉 Por que não existe o melhor momento para contratar o inventário patrimonial?
👉 6 Recursos de um Sistema de Controle de Ativos Essenciais para Melhorar seu Controle Físico dos Bens
Compartilhe esse conteúdo: